Textiles del Sur SRL: del costeo intuitivo al costeo por producto

Textiles del Sur SRL, una PyME textil de Avellaneda con 34 empleados, fijaba precios de venta "a ojo", basándose en lo que cobraba la competencia. Tras implementar un sistema de costeo por producto, descubrió que dos de sus seis líneas de indumentaria se vendían por debajo del costo variable.

El análisis de margen de contribución permitió reordenar el mix de producción, discontinuar la línea menos rentable y reasignar la capacidad productiva ociosa, lo que se tradujo en una mejora del margen bruto del 6% en dos ejercicios.
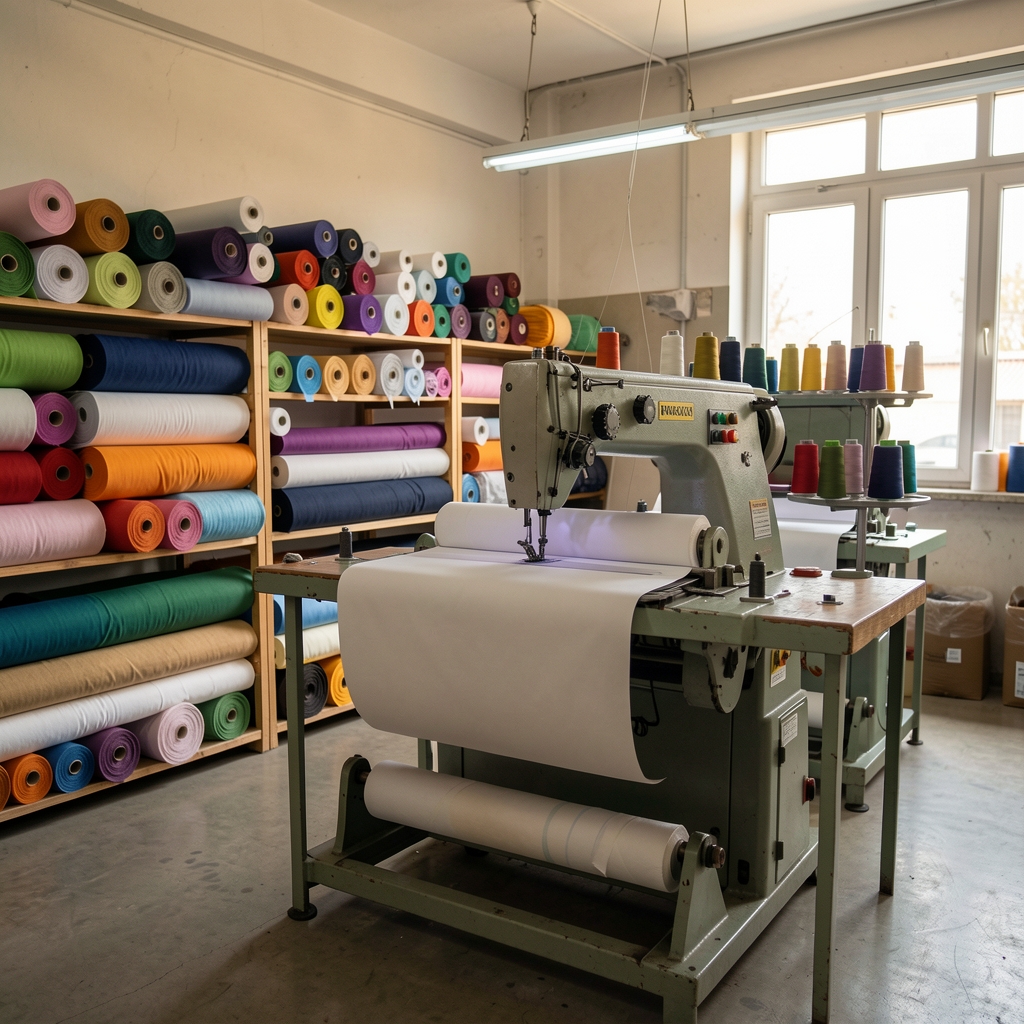
Interior de un taller textil con rollos de tela de colores y una máquina de coser industrial en funcionamiento
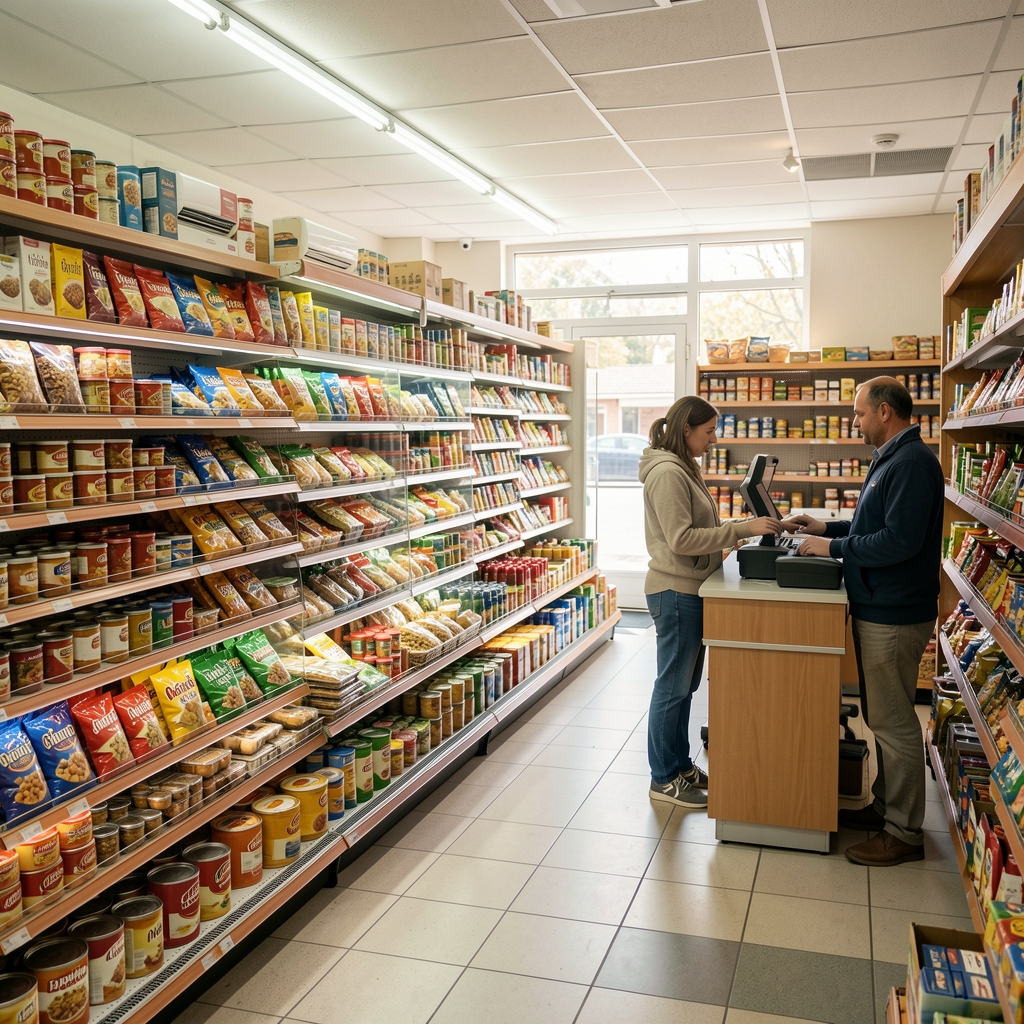
Góndolas de un supermercado de barrio con productos envasados y un cajero atendiendo a un cliente

Almacén San Cayetano: liquidez aparente, riesgo real

Un supermercado de barrio en La Matanza mostraba una liquidez corriente de 2.1, un valor a primera vista saludable. Sin embargo, al aplicar la prueba ácida —excluyendo las existencias, de rotación lenta en ese rubro— el ratio caía a 0.6.

El caso ilustra por qué ningún ratio debe leerse de forma aislada: la combinación de liquidez corriente y prueba ácida reveló que buena parte del activo corriente estaba inmovilizado en mercadería de baja rotación, lo que exigió renegociar plazos con proveedores.

Caso 3 · Auditoría contable

Constructora Rioplatense SA: hallazgos de una auditoría de obra en curso

Durante la auditoría anual de una constructora con obras en ejecución en la Zona Norte del Gran Buenos Aires, se detectó que el criterio de reconocimiento de ingresos por avance de obra no estaba documentado de manera uniforme entre los distintos proyectos, generando diferencias de hasta el 8% en el resultado informado según el método aplicado en cada caso.

La recomendación del informe de auditoría fue estandarizar el método de "grado de avance" basado en costos incurridos sobre costos totales estimados, documentando los supuestos de cada obra en un legajo técnico auditable.

ObraAvance físicoIngreso reconocido (criterio revisado)
Edificio Puerto Norte62%$ 184.600.000
Complejo Costa Este38%$ 97.250.000
Torre Belgrano III81%$ 256.900.000

¿Su empresa enfrenta una situación similar?

Contáctenos para analizar su caso particular con el mismo nivel de detalle.

Contar mi caso